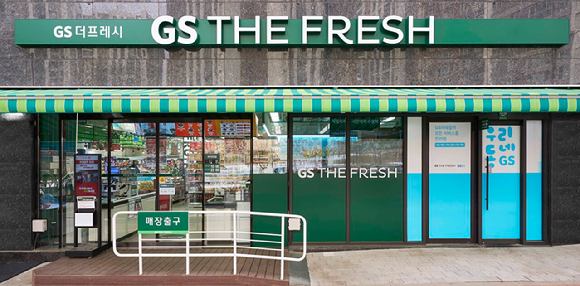
[아이뉴스24 유범열 기자] 기업형 슈퍼마켓(SSM) GS더프레시가 GS리테일의 새로운 이익 성장축으로 부상하고 있다. 주력 사업인 편의점 GS25의 수익성이 주춤한 사이 슈퍼마켓 사업이 외형과 이익을 동시에 키우며 실적을 뒷받침했다.
기존점 매출 증가와 가맹점 중심의 출점, 퀵커머스 확대가 성장세를 이끌었다. 다만 절대적인 이익 규모는 여전히 편의점이 큰 만큼 GS더프레시가 장기적으로 GS리테일의 핵심 수익원 가운데 하나로 자리 잡을 수 있을지가 관심사다.
5일 금융감독원 전자공시시스템과 GS리테일의 3분기 경영실적 자료에 따르면 GS25의 올해 3분기 매출액은 2조4743억원을 기록해 전년 동기 대비 1.1% 증가했다. 반면 영업이익은 782억원으로 전년 대비 8.1% 감소했다.
기존점 매출 성장세가 유지되며 매출은 소폭 늘었으나 올해 2분기 7.5%에 달했던 기존점 매출 신장률이 이번 분기 2.3%로 급감하며 영업이익을 끌어내렸다. 여기에 일부 상품의 일시적 손실 반영으로 매출총이익이 감소하며 수익성이 축소됐다.
반면 GS더프레시는 매출과 영업이익 모두 뚜렷한 성장세를 보였다. 3분기 매출은 5277억원으로 전년 동기 대비 14.9% 증가했고, 영업이익은 239억원으로 159.8% 급증했다.
특히 GS더프레시의 영업이익 증가분은 GS25의 감소분을 상쇄하고도 남을 정도로 성장세가 가팔랐다. GS25의 영업이익이 전년 동기 대비 69억원 줄어드는 동안 GS더프레시는 147억원 늘었다.
수익성에서도 두 사업의 희비가 엇갈렸다. 사업부 매출과 영업이익으로 계산한 GS25의 영업이익률은 지난해 3분기 3.5%에서 올해 3.2%로 낮아졌다. GS더프레시는 같은 기간 2.0%에서 4.5%로 상승하며 이번 분기 GS25를 앞섰다.
다만 절대적인 영업이익은 GS25가 GS더프레시보다 3배 이상 많다. GS더프레시는 아직 편의점을 대체하는 핵심 수익원이라기보다 GS리테일의 이익 구조를 다변화하는 성장축에 가깝다.
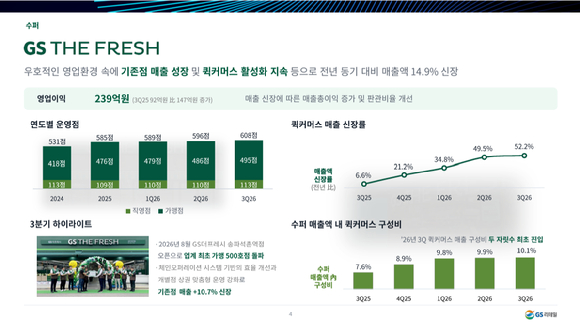
GS더프레시의 성장 배경에는 기존점 매출 증가와 가맹점 중심의 출점 전략이 자리 잡고 있다. 3분기 기존점 매출은 전년 동기보다 10.7% 증가했다.
GS리테일은 점포별 상권 특성을 반영한 상품 구성과 체인 운영 시스템을 통한 효율 개선이 실적 성장에 기여했다고 설명했다. 매출 증가와 함께 판매관리비율이 개선되면서 영업이익 증가 폭이 매출 성장률을 크게 웃돌았다.
점포 수도 꾸준히 늘고 있다. 지난해 말 585개였던 GS더프레시 운영 점포는 올해 3분기 608개로 증가했다. 이 가운데 가맹점은 495개로 전체의 약 81%를 차지한다.
GS리테일은 정육·수산물 등을 점포에서 직접 손질하고 포장하던 방식에서 벗어나 전처리 공장에서 가공·포장을 마친 상품을 각 매장에 공급하는 체계를 확대해 왔다.
가맹점은 별도의 작업 공간과 전문 인력을 줄이고 판매에 집중할 수 있다. 본사는 상품 품질과 운영 방식을 표준화할 수 있어 출점 비용과 운영 부담을 낮추는 효과가 있다.
퀵커머스도 외형 성장의 한 축으로 자리 잡았다. GS더프레시의 3분기 퀵커머스 매출은 전년 동기보다 52.2% 증가했다. 전체 슈퍼마켓 매출에서 퀵커머스가 차지하는 비중은 10.1%로 처음 두 자릿수에 진입했다. 지난해 3분기 7.6%였던 비중은 올해 1분기 9.8%, 2분기 9.9%에 이어 꾸준히 높아졌다.
매장을 직접 방문해 장을 보던 기존 수요뿐 아니라 배달과 픽업을 이용하는 온라인 주문이 GS더프레시의 추가 매출로 연결되고 있는 셈이다.
GS리테일은 GS더프레시의 추가 출점을 통해 SSM 시장 점유율을 확대할 계획이다. 퀵커머스에도 프로모션과 이용자 확대를 중심으로 투자를 이어갈 방침이다.
오프라인 매장은 지역별 상권 특성에 맞춰 늘린다. 기존 구도심에서는 개인 슈퍼마켓 등의 GS더프레시 가맹 전환을 추진하고, 신도시에서는 대형마트가 없거나 근거리 장보기 수요가 높은 지역을 중심으로 신규 점포를 출점한다.
GS리테일 관계자는 "퀵커머스는 GS더프레시 추가 성장의 핵심 키워드"라며 "프로모션 확대 등을 통해 이용자 수를 늘려나갈 계획"이라고 말했다.
/유범열 기자(heat@inews24.com)