[아이뉴스24 홍지희 기자] 저축은행이 올해 상반기 실적 회복세를 이어가고 있지만 금리 상승이 장기화할 경우 수익성이 다시 악화할 수 있다는 우려가 커지고 있다. 당장 실적에 미치는 영향은 제한적이지만 조달비용 상승분을 대출금리에 충분히 반영하기 어려운 구조적인 문제가 있는 만큼 부담이 커질 수 있다는 분석도 나온다.
29일 금융권에 따르면 저축은행은 금리 상승기에 조달비용이 대출이자 수익보다 빠르게 증가하는 태생적인 구조를 갖고 있다. 예·적금을 중심으로 자금을 조달하는 저축은행은 시장금리가 오르면 수신금리를 높여야 하지만 대출금리는 같은 폭으로 올리기 어렵기 때문이다.
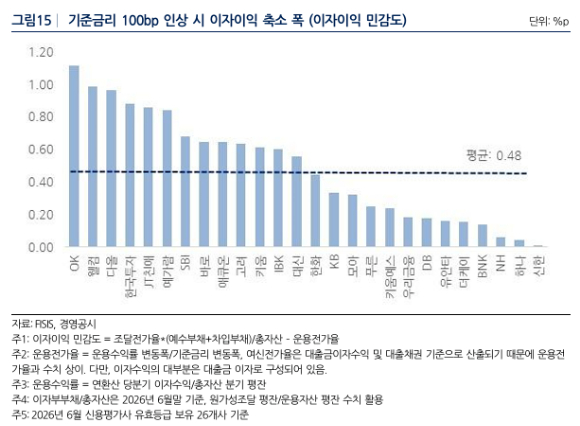
나이스신용평가가 지난 28일 발표한 '금리 상승에 따른 이자이익 민감도·대손 감내 수준 변화' 보고서에 따르면 유효 신용등급을 보유한 저축은행 26개사의 조달전가율은 평균 0.88배, 여신전가율은 0.20배로 집계됐다. 기준금리가 1%포인트(p) 상승하면 조달비용률은 약 0.9%p 오르는 반면 대출이자수익률은 0.2%p 상승하는 데 그친다는 의미다.
특히 고금리 대출 비중이 높은 저축은행은 조달비용 상승분을 대출금리에 반영할 여지가 더 좁다. 현행 법정 최고금리가 연 20%로 제한돼 있어 이미 15%를 웃도는 금리로 대출을 취급할수록 추가 인상 여력이 크지 않아서다.
저축은행중앙회 공시에 따르면 연 15~20% 미만 금리의 대출 취급 비중이 20%를 넘는 곳은 △SBI저축은행(24.5%) △상상인플러스저축은행(28.6%) △스마트저축은행(31.9%) △삼호저축은행(49.3%) △동원제일저축은행(54.9%) △웰컴저축은행(61.7%) △OK저축은행(69.8%) 등이다.
자산 규모가 1조원 이상인 저축은행도 5곳 포함됐다. 대형 저축은행 5곳 가운데 3곳이 해당하는 셈이다.
나신평은 26개사를 분석한 결과 기준금리가 1%p 상승하면 총자산 대비 이자이익이 평균 0.48%p 감소할 것으로 추산했다.
나신평은 "개인신용대출, 개인사업자 신용대출 취급 비중이 높으면 대출금리 수준도 높게 형성돼 금리 상승기에 이자이익이 크게 축소될 가능성이 높다"고 분석했다.
수익성 저하가 건전성 부담으로 번질 가능성도 있다. 저축은행의 주요 차주인 중·저신용 가계와 개인사업자는 금리가 오를수록 연체 등 신용위험도 함께 높아질 수 있다.
다만 저축은행업계는 금리 상승에 따른 수익성 악화를 단정하기에는 이르다는 입장이다. 상반기 조달비용 상승에도 실적이 개선됐고 최근 여신 영업도 확대하고 있어 실제 영향은 향후 실적을 지켜봐야 한다는 설명이다.
저축은행 관계자는 "상반기 조달비용이 올랐는데도 수익이 늘었고 이자이익도 내고 있어 손실을 내던 때와 비교하면 업권 상황은 나아지고 있는 것으로 본다"며 "비용 증가 요인이 없지는 않지만 어디까지나 시나리오이고 저축은행들이 최근 여신 영업도 적극적으로 나서고 있는 만큼 3분기까지 지켜봐야 한다"고 말했다.
/홍지희 기자(hjhkky@inews24.com)