[아이뉴스24 이효정 기자] 금융당국은 이번 대환 대출 인프라, 대출 갈아타기 서비스의 확대로 가계부채에 부담이 되기보다는 은행들의 금리 경쟁으로 소비자 편익이 크다고 판단한다. 그러나 일각에선 고객 유치를 위한 경쟁에 따라 금리 인하가 결국 기존 고객들에게도 번져 향후 가계부채를 자극할 우려가 있다는 의견도 있다.
금융당국 관계자는 6일 "가계부채 문제는 부채의 절대 규모가 커져서가 아니라 부채 규모 대비 대출 상환이 어려우면 문제가 되는 것"이라며 "대환 대출 서비스로 이자 부담을 상당 부분 줄여 오히려 가계부채에 도움을 준다"고 말했다.
이 관계자는 "소비자에게 유리한 조건의 대출 상품이 나온다는 점에서는 바람직하다"며 "경쟁을 높여 싼 가격으로 더 좋은 상품을 공급할 수 있으면 대출 시장이 건전하게 성장할 수 있다"고도 했다.
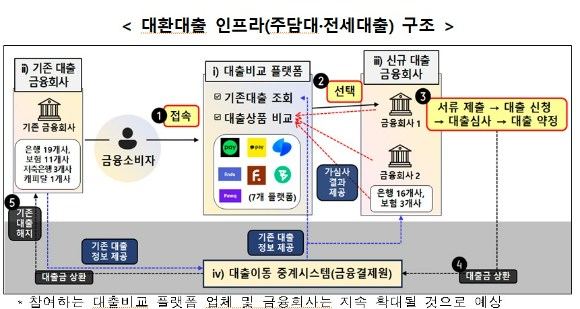
실제로 대환 대출 시 대출 한도를 증액하지 않는 데다, 주담대 대환 대출은 은행별 한도가 있어 주담대 대환 대출의 한도는 연간 2조원에서 3조원 수준이다.
당국 관계자는 "은행별 주담대 한도는 특정 금융회사에 자금이 쏠리는 것을 막기 위해 설정했고, 향후 시장 상황과 이용자 불편 여부를 파악하면서 탄력적으로 운영하기로 했다"고 밝혔다.
그는 "금융회사들도 신청 접수를 수용 규모에 맞게 조정하고 있어 주담대 대환 대출의 한도를 조정하는 게 당장 현안은 아니라고 본다"고 덧붙였다.
김혜미 하나금융연구소는 "아파트담보대출은 향후 금리가 하락세로 전환 시 대환 수요는 폭발적으로 증가할 것"이라며 "추후 규모가 큰 주택 대출이 대환 대출 인프라에서 공급할 경우 급격한 자금 유·출입이 나타날 수 있어 한도 설정 후 한도 체계를 계속 유지해야 한다"고 경고했다.
당장 대환 대출 인프라가 가계부채를 자극하진 않더라도 은행 간 금리 경쟁으로 기존 고객의 금리도 낮추면서 대출 수요 자극으로 이어질 수 있다는 지적도 있다. 금융회사들이 금리를 경쟁적으로 낮춰 주택담보대출 금리를 내리면 결국 가계대출 확대를 자극한다는 설명이다.
한 금융 관계자는 "대환 대출 상품을 내놓으면서 기존 대출 상품의 금리도 조정했다"며 "대환 대출 자체보다는 경쟁으로 인해 다른 상품의 동반 금리 하락을 유인해 신규 대출 수요를 자극할 수 있다"고 지적했다.
다른 관계자는 "기존 고객도 지켜야 하고 다른 금융회사에서 새로운 고객도 대환 대출로 모두 잡아야 하는 상황이라 고객의 이탈을 막기 위해 향후 금리를 조정할 수 있다"고 말했다.
/이효정 기자(hyoj@inews24.com)