[아이뉴스24 안다솜 기자] 소형모듈원자로(SMR), 액화수소 저장, 해저케이블 관련 제조시설이 신성장 사업화시설에 포함됐다. 이에 따라 이들 기술에 대한 설비투자시 최대 12%까지 투자 세액공제를 받을 수 있게 된다.
기획재정부는 22일 이 같은 내용을 담은 '2022년도 세제개편 후속 시행규칙' 개정을 추진한다고 밝혔다.
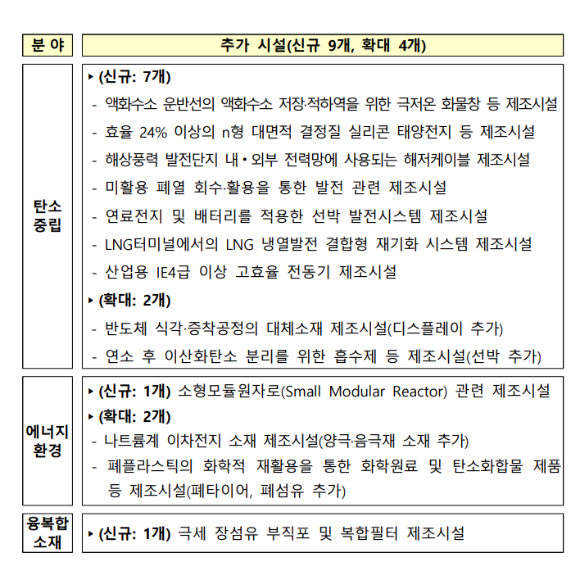
해당 개정안을 보면 조세특례제한법 시행규칙상 통합투자세액공제 우대공제율 적용 대상인 신성장 사업화시설이 현재 미래차, 탄소중립 등 13개 분야 181개에서 탄소중립 분야를 중심으로 190개로 늘어난다.
구체적으로 보면 탄소중립 분야에서 액화수소 저장·적하역을 위한 극저온 화물창 등 제조시설, 해상풍력 발전단지 내외부 전력망에 사용되는 해저케이블 제조시설, 연료전지와 배터리를 적용한 선박 발전시스템 제조시설 등 7개가 추가됐다.
에너지 환경 분야에선 SMR 관련 제조시설, 융복합 소재 분야에선 극세 장섬유 부직포와 복합필터 제조시설이 신규 추가됐다.
조특법상 통합투자세액공제율은 일반→신성장·원천기수→국가전략기술 3단계로 차등적용된다. 신성장·원천기술에 해당하는 시설은 대기업의 경우 3%, 중견기업 6%, 중소기업은 12%까지 투자 세액공제를 받을 수 있다.
국가전략기술 사업화시설도 디스플레이 분야 신설 등으로 확대된다. 현재 반도체, 이차전지, 백신 등 3개 분야 31개 시설이 인정받고 있는데 디스플레이 분야와 반도체 시설을 추가해 4개 분야 37개 시설로 늘어난다.
반도체의 경우 시스템 반도체 테스트 장비 제조시설이 신규 추가됐고 디스플레이 분야에는 능동형 유기발광 다이오드(AMOLED), 마이크로 LED, QD(퀀텀닷) 나노소재 디스플레이 등 5개가 인정된다.
국가전략기술 사업화시설의 경우 대기업과 중견기업은 8%, 중소기업은 16%까지 투자 세액공제를 받을 수 있다.
앞서 지난 세제개편 시행령에서 국가전략기술·신성장 사업화시설 투자세액공제 적용방법이 선 세액공제-후 시설인정으로 개선됐는데 시설인정 신청 기한이 이번 시행규칙을 통해 구체화됐다.
투자완료일이 속하는 달의 말일부터 3개월 이내에 신청해야 하는데 투자가 3개 이상 과세연도에 거쳐 이뤄지는 경우 투자일이 속하는 과세연도 종료일부터 3개월 이내에 신청해야 한다. 다만, 투자 첫 해 투자기간이 3개월 이하거나 직전 연도 투자에 대해 인정받은 경우 신청을 생략할 수 있다.
한편 국가전략기술 사업화시설 투자에 대한 세액공제 시 적용하는 기본공제율을 중소기업은 25%로, 대기업과 중견기업은 15%로 더욱 상향하기 위한 조특법 개정안이 현재 국회 상임위에 계류중이다.
/안다솜 기자(cotton@inews24.com)